Introducción
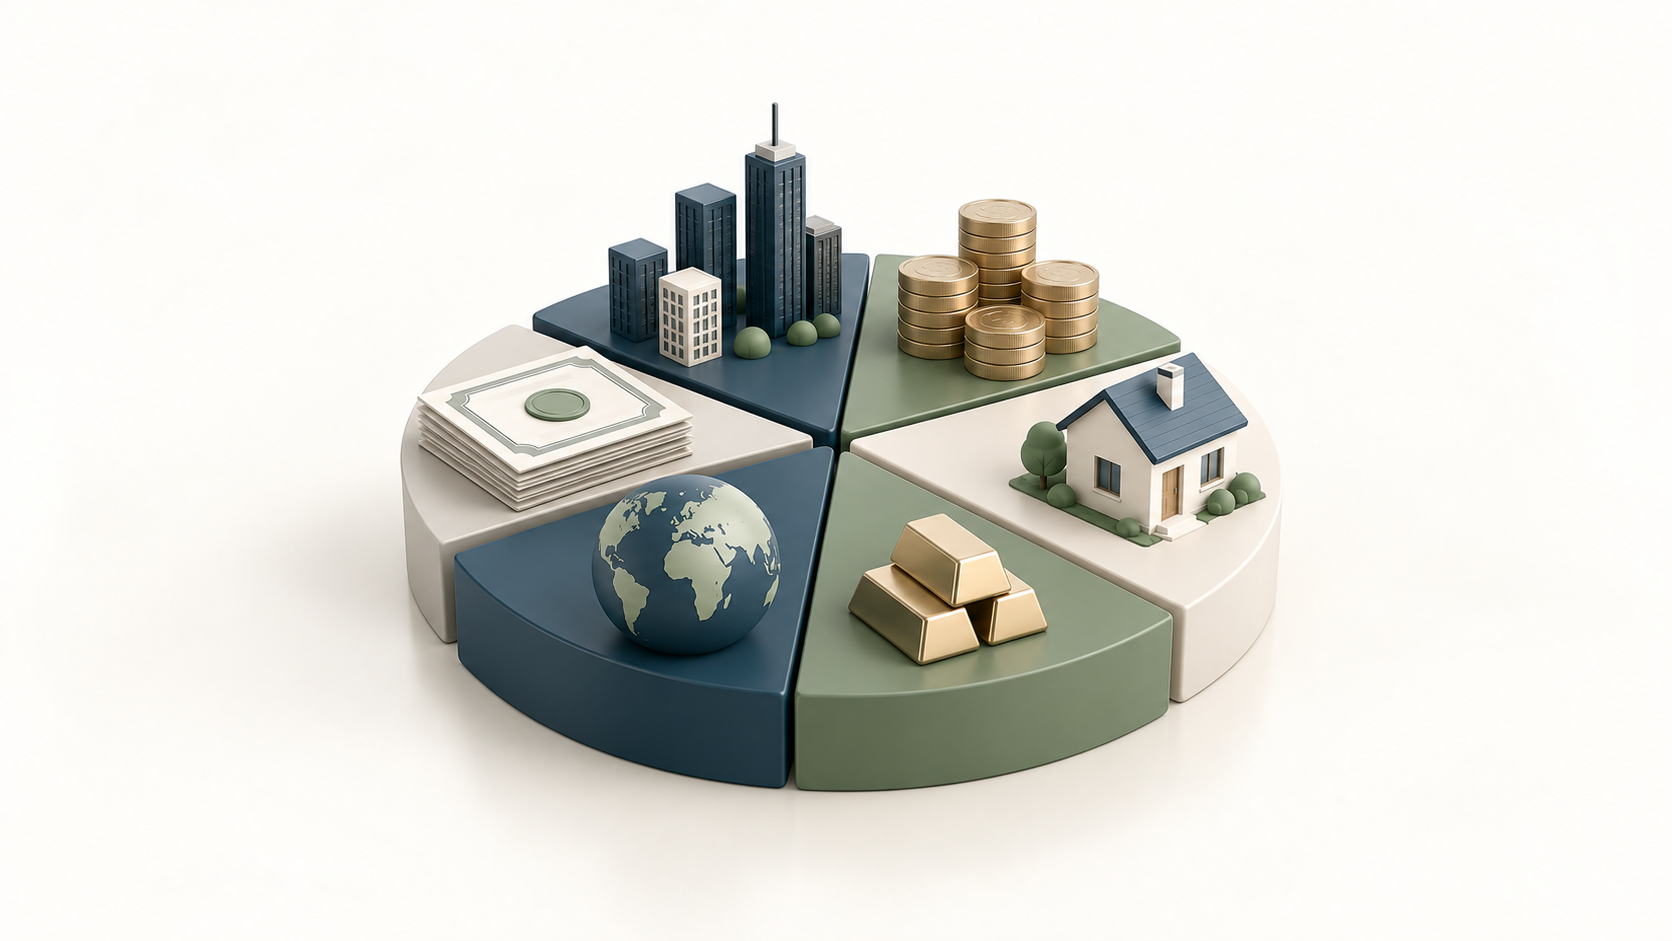
Diversificar una cartera no significa simplemente comprar muchos productos.
Puedes tener diez fondos diferentes y continuar enormemente concentrado si todos invierten prácticamente en las mismas empresas, países o sectores.
También puedes tener un único fondo muy amplio que distribuya la inversión entre cientos o miles de activos.
Por eso, la pregunta:
“¿Cuántos fondos necesito para estar diversificado?”
no tiene una respuesta universal.
La pregunta correcta es:
“¿De qué riesgos depende realmente mi patrimonio?”
Una cartera puede concentrarse por:
- tipo de activo;
- empresa;
- sector;
- país;
- divisa;
- emisor;
- duración;
- estilo de inversión;
- producto financiero.
La CNMV define la diversificación de riesgos como un principio básico mediante el cual se distribuye la inversión entre productos con diferentes características de rentabilidad y riesgo para reducir la dependencia de un único resultado.
Pero diversificar no elimina todos los riesgos.
Una crisis general de mercado puede afectar simultáneamente a una gran cantidad de activos.
En esta guía vamos a construir una cartera desde cero utilizando un proceso práctico:
objetivo → horizonte → riesgo → clases de activos → diversificación → costes → rebalanceo
No encontrarás una cartera universal del tipo:
“60 % aquí y 40 % allí para todo el mundo.”
Los porcentajes utilizados serán únicamente ejemplos educativos para aprender a medir concentración y riesgo.
Antes de elegir productos, define para qué estás invirtiendo
Uno de los errores más frecuentes consiste en empezar buscando:
“el mejor ETF”
o:
“el mejor fondo.”
Todavía falta una pregunta anterior:
¿Para qué es el dinero?
No debería construirse de la misma manera una cartera destinada a:
- una vivienda dentro de tres años;
- la jubilación dentro de treinta;
- complementar ingresos futuros;
- crear patrimonio sin una fecha concreta;
- financiar estudios dentro de diez años.
Cada objetivo tiene:
- cantidad;
- fecha;
- prioridad;
- tolerancia a pérdidas distinta.
Define el objetivo con tres datos
Finalidad
¿Qué quieres conseguir?
Cantidad aproximada
¿Cuánto necesitarás?
Horizonte
¿Cuándo necesitarás el dinero?
Ejemplo:
Objetivo:
entrada de vivienda
Cantidad:
40.000 €
Fecha:
4 años
Es muy diferente de:
Objetivo:
jubilación
Horizonte:
30 años
Antes de repartir activos necesitas conocer el plazo.
El horizonte temporal condiciona el riesgo
La CNMV recuerda que el horizonte temporal es el período durante el cual puedes mantener el dinero invertido sin necesitarlo para otros fines.
En términos generales, un horizonte más largo puede permitir asumir mayor volatilidad.
Pero:
más tiempo no elimina el riesgo.
Tampoco significa que cualquier inversor con 30 años por delante deba asumir una cartera extremadamente agresiva.
También importan:
- estabilidad de ingresos;
- deudas;
- fondo para imprevistos;
- patrimonio;
- objetivos intermedios;
- tolerancia psicológica a las pérdidas.
Separa primero el dinero que no debería estar en la cartera de largo plazo
Supongamos que dispones de:
50.000 €
Pero:
10.000 € corresponden a tu reserva para imprevistos.
15.000 € los necesitarás dentro de dos años.
Solo los:
25.000 € restantes
tienen realmente un horizonte largo.
No deberías diseñar la cartera pensando que los 50.000 € tienen exactamente la misma función.
Crea “cubos” por horizonte
Puedes dividir tus objetivos de forma conceptual.
Corto plazo
Dinero que puedes necesitar pronto.
Medio plazo
Objetivos situados a varios años.
Largo plazo
Capital que razonablemente puedes mantener invertido durante períodos prolongados.
No existe una frontera exacta universal entre corto, medio y largo plazo.
La utilidad del método consiste en evitar mezclar dinero con necesidades temporales completamente diferentes.
Paso 1. Determina cuánto riesgo puedes asumir
Existen dos conceptos distintos.
Tolerancia al riesgo
Cómo reaccionas emocionalmente ante las pérdidas.
Capacidad de riesgo
Cuánto puedes permitirte perder temporalmente sin perjudicar tus necesidades.
Puedes tener mucha tolerancia psicológica y poca capacidad financiera.
Ejemplo
Persona A:
- ingresos estables;
- fondo para imprevistos;
- sin necesidad del dinero durante 20 años;
- pocas deudas.
Persona B:
- ingresos variables;
- sin reserva;
- necesitará parte del capital dentro de dos años;
- varias obligaciones financieras.
Aunque ambas digan:
“no me asustan las caídas”
su capacidad financiera para asumirlas no es la misma.
Convierte las pérdidas porcentuales en euros
Supongamos una cartera de:
50.000 €
Caída del 10 %
Pérdida temporal:
5.000 €
Valor:
45.000 €
Caída del 20 %
Pérdida:
10.000 €
Valor:
40.000 €
Caída del 30 %
Pérdida:
15.000 €
Valor:
35.000 €
Caída del 40 %
Pérdida:
20.000 €
Valor:
30.000 €
Caída del 50 %
Pérdida:
25.000 €
Valor:
25.000 €
Ahora resulta mucho más fácil evaluar tu reacción.
La pregunta no es:
“¿soy agresivo, moderado o conservador?”
Pregunta:
“¿qué haría si 50.000 € se convierten temporalmente en 35.000 €?”
El peor riesgo puede ser abandonar la estrategia
Una cartera extremadamente agresiva puede parecer adecuada en una hoja de cálculo.
Pero si una caída provoca que vendas todo en el peor momento, la estrategia no estaba realmente adaptada a ti.
Por eso el riesgo debe ser:
financieramente soportable
y:
psicológicamente sostenible
Paso 2. Elige las grandes clases de activos
Antes de seleccionar fondos concretos debes decidir qué tipos de activos tendrán presencia.
Dos de los principales bloques son:
Renta variable
Participaciones en empresas.
Renta fija
Instrumentos de deuda.
También pueden existir otras exposiciones dependiendo de la estrategia, como:
- efectivo o equivalentes;
- inmobiliario;
- determinados activos reales;
- otros instrumentos.
No necesitas utilizar todas las clases existentes.
Añadir complejidad no significa automáticamente mejorar la cartera.
Qué función puede desempeñar la renta variable
Puede utilizarse principalmente para buscar crecimiento patrimonial a largo plazo.
A cambio debes aceptar:
- fluctuaciones;
- períodos de pérdidas;
- incertidumbre;
- riesgo empresarial y de mercado.
Qué función puede desempeñar la renta fija
Dependiendo del instrumento, puede utilizarse para:
- reducir determinadas fluctuaciones;
- obtener flujos definidos;
- ajustar el riesgo;
- planificar determinados horizontes;
- diversificar fuentes de rentabilidad.
Pero, como vimos anteriormente:
renta fija no significa ausencia de riesgo.
Puede incorporar:
- crédito;
- duración;
- tipos de interés;
- divisa;
- liquidez.
Una cartera diversificada empieza por riesgos diferentes
Imagina:
Cartera A
100 % acciones tecnológicas estadounidenses.
Cartera B
Acciones de empresas de muchos sectores y países + renta fija de distintos emisores.
Aunque ambas puedan tener cientos de posiciones, la segunda distribuye el riesgo entre más fuentes.
Ese es el objetivo real de diversificar.
Paso 3. Diversifica dentro de la renta variable
Supongamos que decides tener exposición a acciones.
Comprar:
10 empresas españolas
no significa necesariamente que tengas una cartera mundialmente diversificada.
Puedes seguir concentrado en:
- un país;
- unos pocos sectores;
- una moneda;
- un ciclo económico.
Diversificación geográfica
Una cartera de renta variable puede distribuirse entre diferentes regiones.
Por ejemplo:
- Estados Unidos;
- Europa;
- Japón;
- otras economías desarrolladas;
- mercados emergentes.
No existe un porcentaje universal que debas asignar a cada región.
La idea es comprobar si estás dependiendo excesivamente de una sola.
Concentración geográfica
Supongamos:
Cartera:
50.000 €
Estados Unidos:
45.000 €
Resto:
5.000 €
Exposición estadounidense:
45.000 ÷ 50.000 × 100 = 90 %
Aunque tengas:
30 empresas
sigues teniendo una concentración geográfica muy elevada.
Eso puede ser intencionado.
Pero debes conocerlo.
Diversificación sectorial
También importa qué hacen las empresas.
Una cartera puede contener:
20 acciones
pero que:
15 sean tecnológicas.
Eso crea concentración sectorial.
Algunos sectores habituales son:
- tecnología;
- salud;
- industria;
- consumo;
- energía;
- servicios financieros;
- comunicaciones;
- materiales;
- utilities;
- inmobiliario.
No necesitas representar cada sector manualmente.
Un fondo o índice amplio puede hacerlo por ti.
Calcula la exposición sectorial
Supongamos:
Tecnología:
18.000 €
Cartera total:
40.000 €
Exposición:
18.000 ÷ 40.000 × 100 = 45 %
Pregunta:
¿quiero realmente que casi la mitad del resultado dependa de ese sector?
Puede que sí.
Lo importante es que sea consciente y no accidental.
Diversificación por empresa
Tener:
40 % de tu cartera en una única compañía
implica que una decisión, fraude, competidor, cambio tecnológico o problema financiero de una empresa puede afectar enormemente al patrimonio.
Por ejemplo:
Cartera:
50.000 €
Empresa A:
20.000 €
Si la empresa cae:
60 %
la pérdida sería:
20.000 × 60 % = 12.000 €
Solo esa posición reduciría el valor total de la cartera aproximadamente un:
24 %
aunque el resto no cambiara.
Una cartera mundial puede seguir teniendo concentraciones
Un fondo global puede contener miles de empresas.
Eso proporciona una gran diversificación empresarial.
Pero el índice puede tener:
- mayor peso de determinados países;
- gran peso de las empresas más grandes;
- concentración creciente en algunos sectores.
Diversificado no significa:
“todo pesa exactamente lo mismo.”
Significa distribuir exposición conforme a unas reglas determinadas.
Paso 4. Diversifica también la renta fija
Comprar cinco bonos de la misma empresa no aporta la misma diversificación que repartir entre:
- diferentes emisores;
- distintos vencimientos;
- diferentes calidades crediticias;
- varias geografías cuando proceda.
Riesgo de emisor
Supongamos:
Renta fija:
20.000 €
Los 20.000 € están prestados a una única empresa.
Si ese emisor tiene problemas:
la exposición afecta al 100 % de tu bloque de renta fija.
Tener varios emisores puede reducir esa concentración específica.
Riesgo de duración
También puedes concentrarte sin darte cuenta en un único riesgo de tipos.
Por ejemplo:
todos tus bonos tienen vencimientos muy largos.
Si los tipos aumentan significativamente, la sensibilidad conjunta puede ser elevada.
Por eso la diversificación de renta fija también debe considerar:
- vencimientos;
- duración;
- emisores;
- crédito;
- moneda.
Paso 5. Comprueba la divisa
Una cartera puede estar muy diversificada por empresas y países, pero mantener una exposición importante a monedas extranjeras.
Eso puede introducir:
riesgo de divisa
Por ejemplo:
un activo aumenta un:
10 % en dólares
pero el dólar pierde valor frente al euro.
El resultado para un inversor que mide su patrimonio en euros puede ser inferior.
La moneda del fondo no te dice toda la exposición
Un fondo denominado en:
EUR
puede invertir principalmente en empresas estadounidenses.
Eso no significa automáticamente que el riesgo dólar esté cubierto.
Debes distinguir:
- moneda de denominación;
- moneda de negociación;
- monedas de los activos;
- posible cobertura de divisa.
Paso 6. No confundas número de fondos con diversificación
Imagina esta cartera:
Fondo 1
S&P 500.
Fondo 2
Nasdaq 100.
Fondo 3
Tecnología estadounidense.
Fondo 4
Grandes empresas estadounidenses.
Tienes cuatro fondos.
Pero muchos de ellos pueden poseer:
- Apple;
- Microsoft;
- Nvidia;
- Amazon;
- Meta;
- Alphabet.
Has comprado cuatro envoltorios diferentes.
No necesariamente cuatro fuentes de riesgo distintas.
Calcula el solapamiento
Supongamos:
50 % Fondo A.
50 % Fondo B.
Empresa X pesa:
8 % en A.
Y:
6 % en B.
Tu exposición efectiva a X sería:
50 % × 8 % + 50 % × 6 %
=
4 % + 3 %
=
7 % de toda la cartera
Aunque ninguno de los fondos individualmente represente el 100 % de tu cartera.
Otro ejemplo
Cartera:
40.000 €
50 % Fondo A.
50 % Fondo B.
Empresa X:
7 % de exposición efectiva.
Dinero realmente expuesto:
40.000 × 7 % = 2.800 €
Esta es la forma correcta de analizar fondos superpuestos.
Crea una tabla de solapamiento
| Activo/empresa | Fondo A | Fondo B | Exposición efectiva |
|---|---|---|---|
| Empresa 1 | ___ % | ___ % | ___ % |
| Empresa 2 | ___ % | ___ % | ___ % |
| País A | ___ % | ___ % | ___ % |
| Tecnología | ___ % | ___ % | ___ % |
No necesitas hacerlo para las miles de posiciones.
Puede bastar con comprobar las mayores exposiciones.
Más fondos pueden aumentar la complejidad sin mejorar la cartera
Supongamos:
Cartera A
2 fondos muy amplios.
Cartera B
14 fondos con exposiciones repetidas.
La segunda no es automáticamente más diversificada.
Puede ser:
- más difícil de entender;
- más difícil de rebalancear;
- más cara;
- más difícil de controlar fiscalmente.
La simplicidad puede tener valor.
Paso 7. Decide la distribución estratégica
Una vez definido:
- objetivo;
- horizonte;
- riesgo;
- clases de activos;
puedes establecer una distribución objetivo.
Por ejemplo, únicamente con finalidad educativa:
Cartera ilustrativa A
20 % renta variable.
80 % renta fija.
Cartera ilustrativa B
50 % renta variable.
50 % renta fija.
Cartera ilustrativa C
80 % renta variable.
20 % renta fija.
No son recomendaciones.
Sirven para comprender cómo una cartera puede construirse con distintos niveles de exposición.
Qué ocurre durante una caída
Supongamos:
Renta variable:
−30 %
Renta fija:
0 %
Cartera 20/80
Renta variable:
20.000 € → 14.000 €
Renta fija:
80.000 €
Total:
94.000 €
Caída:
−6 %
Cartera 50/50
50.000 € → 35.000 €
Renta fija:
50.000 €
Total:
85.000 €
Caída:
−15 %
Cartera 80/20
80.000 € → 56.000 €
Renta fija:
20.000 €
Total:
76.000 €
Caída:
−24 %
Ejemplo sobre 100.000 € y bajo la hipótesis simplificada de que la renta fija no varía.
En la realidad ambos activos pueden subir o bajar simultáneamente.
La combinación modifica el comportamiento de la cartera
No estamos intentando descubrir:
“qué porcentaje es mejor.”
Estamos comprobando que el reparto determina:
- potencial;
- volatilidad;
- posibles pérdidas;
- comportamiento durante diferentes escenarios.
Por eso la asignación entre activos suele ser más importante que elegir entre dos productos casi idénticos.
Paso 8. Comprueba las correlaciones
Diversificar funciona mejor cuando los activos no reaccionan exactamente igual ante los mismos acontecimientos.
Eso se relaciona con la:
correlación
Correlación cercana a +1
Los activos tienden a moverse de manera similar.
Correlación cercana a 0
La relación histórica es baja.
Correlación negativa
Tienden a moverse en direcciones opuestas en mayor medida.
Pero hay una advertencia importante:
las correlaciones cambian.
Activos que históricamente compensaban parcialmente sus movimientos pueden caer simultáneamente durante determinados períodos.
Diversificación no significa protección total
Supongamos:
Renta variable:
−30 %
Renta fija:
−10 %
Cartera 60/40:
60.000 × 0,70 = 42.000 €
40.000 × 0,90 = 36.000 €
Total:
78.000 €
Pérdida:
−22 %
La diversificación ha modificado el resultado.
No ha evitado la pérdida.
La CNMV distingue el riesgo específico del riesgo de mercado
La diversificación puede reducir especialmente determinados riesgos asociados a:
- empresas;
- sectores;
- activos concretos.
Pero existe un riesgo general del mercado que no desaparece simplemente añadiendo más valores.
Por eso:
diversificar ≠ eliminar riesgo
Paso 9. Revisa los costes de la cartera completa
Puedes tener una cartera muy diversificada y demasiado cara.
Supongamos:
Capital:
100.000 €
Cartera A
Coste medio:
0,20 %
Coste anual aproximado:
200 €
Cartera B
Coste:
1,50 %
Coste:
1.500 €
Diferencia:
1.300 € al año
Durante períodos largos, los costes reducen el capital que continúa invertido.
Calcula el coste ponderado
Supongamos:
60 % en Fondo A, coste 0,20 %.
40 % en Fondo B, coste 0,50 %.
Coste medio ponderado:
0,60 × 0,20 %
0,40 × 0,50 %
=
0,12 % + 0,20 %
=
0,32 % anual
Sobre:
50.000 €
Coste aproximado:
50.000 × 0,32 % = 160 €
Es una forma útil de comparar estructuras.
Pero no sacrifiques la estrategia por unas centésimas
Supongamos:
Cartera bien diversificada:
0,25 %
Cartera concentrada:
0,15 %
La segunda es:
0,10 puntos más barata.
Eso no significa que sea mejor.
Primero:
estructura y riesgo
Después:
costes
Paso 10. Diseña una regla de rebalanceo
Con el tiempo la cartera se desviará.
Supongamos:
Objetivo:
60 % renta variable.
40 % renta fija.
Capital inicial:
60.000 € / 40.000 €.
La renta variable sube hasta:
80.000 €.
La renta fija continúa en:
40.000 €.
Total:
120.000 €.
Nueva distribución:
Renta variable:
80.000 ÷ 120.000 = 66,7 %
Renta fija:
33,3 %
Ya no tienes una cartera 60/40.
Qué significa rebalancear
Consiste en devolver la cartera aproximadamente a la distribución objetivo.
En el ejemplo:
Total:
120.000 €
Objetivo renta variable:
120.000 × 60 % = 72.000 €
Objetivo renta fija:
48.000 €
Actualmente:
80.000 / 40.000.
Habría que mover aproximadamente:
8.000 €
de un bloque al otro para recuperar exactamente el objetivo.
No siempre necesitas vender
Si continúas realizando aportaciones, puedes dirigir el dinero nuevo al activo que se ha quedado por debajo de su objetivo.
Ejemplo:
Objetivo:
60/40.
Situación:
66,7/33,3.
Puedes destinar las próximas aportaciones principalmente al bloque de renta fija.
Eso puede reducir la necesidad de realizar ventas.
Dos reglas comunes de rebalanceo
No existe una frecuencia universal.
Puedes establecer una regla.
Por calendario
Revisar, por ejemplo:
una vez al año.
Por bandas
Actuar solo cuando un bloque se desvía un determinado número de puntos del objetivo.
Ejemplo puramente educativo:
Objetivo renta variable:
60 %
Banda:
±5 puntos.
Mientras permanezca entre:
55 % y 65 %
no haces nada.
Si supera esos límites:
revisas.
No rebalancees por aburrimiento
Una cartera no necesita cambios porque hayan pasado tres semanas.
Modificar constantemente la estrategia puede generar:
- costes;
- fiscalidad;
- errores;
- decisiones emocionales.
El rebalanceo debe seguir una regla previamente definida.
La fiscalidad importa al rebalancear
En España, determinados fondos de inversión pueden permitir traspasos con diferimiento fiscal cuando se cumplen los requisitos legales.
Los ETF quedan, con carácter general, fuera de ese régimen.
Por tanto, dos carteras idénticas en activos pueden requerir procedimientos distintos para rebalancearse fiscalmente.
Este es uno de los factores que debes considerar al elegir los vehículos.
Paso 11. Evita la falsa diversificación
Existen varias formas habituales de parecer diversificado sin estarlo.
Muchos fondos del mismo índice
No añaden necesariamente nuevas exposiciones.
Muchos fondos de la misma región
Sigues concentrado geográficamente.
Fondos temáticos diferentes pero correlacionados
Tecnología, inteligencia artificial, semiconductores y automatización pueden compartir numerosas empresas.
Acciones + fondos que contienen esas mismas acciones
Puedes duplicar exposición.
Varias cuentas con la misma cartera
Tener inversiones en tres bancos no significa tener tres carteras diferentes.
Ejemplo de concentración oculta
Tienes:
25 % ETF S&P 500.
25 % Nasdaq 100.
25 % fondo tecnológico.
25 % acciones individuales de grandes tecnológicas.
Puede parecer:
cuatro bloques
pero una gran parte podría depender de las mismas compañías.
El número cuatro proporciona una sensación de diversificación que puede ser engañosa.
Paso 12. Comprueba tus diez mayores posiciones
Una revisión sencilla consiste en preguntar:
¿Qué porcentaje representa cada una de mis diez mayores exposiciones?
Pueden ser:
- empresas;
- fondos;
- países;
- sectores.
Si una sola posición domina gran parte del patrimonio, al menos sabrás dónde se encuentra el riesgo.
Índice simple de concentración
Puedes utilizar una herramienta casera.
Mayor posición
___ %
Cinco mayores posiciones
___ %
Mayor país
___ %
Mayor sector
___ %
Mayor clase de activo
___ %
No existe un límite universal válido para todas las estrategias.
El objetivo es visualizar las dependencias.
Ejemplo
Mayor empresa:
6 %
Cinco mayores:
23 %
Mayor país:
62 %
Mayor sector:
25 %
Renta variable:
80 %
Ahora ya conoces mucho mejor la estructura que diciendo:
“tengo seis fondos.”
Paso 13. Diversifica también entre entidades cuando tenga sentido operativo
Debes distinguir dos conceptos.
Diversificación de inversiones
Distribuir el riesgo económico de los activos.
Utilizar distintos intermediarios o custodios
Puede responder a razones operativas o patrimoniales diferentes.
Tener exactamente el mismo fondo en tres plataformas no diversifica el riesgo de mercado del fondo.
La inversión seguirá comportándose prácticamente igual.
No confundas:
diversificación de activos
con:
diversificación de proveedores
Paso 14. No añadas activos que no comprendes únicamente para “diversificar”
Imagina una cartera sencilla:
- renta variable global;
- renta fija.
Decides añadir:
- materias primas;
- criptomonedas;
- derivados;
- productos estructurados;
solo porque:
“hay que diversificar.”
Eso puede aumentar:
- complejidad;
- costes;
- riesgo;
- dificultad de seguimiento.
La CNMV insiste en que no debería invertirse en productos cuyas características y riesgos no se comprendan.
La diversificación no justifica comprar algo que no entiendes.
La simplicidad también puede ser una estrategia
Una cartera puede estar construida con:
muy pocos productos
y, al mismo tiempo, distribuir el capital entre:
- miles de empresas;
- distintos países;
- numerosos emisores de deuda.
El número de productos no determina la diversificación.
Lo hace aquello que contienen.
Paso 15. Define una política de cartera por escrito
No necesitas un documento complejo.
Puede ocupar una página.
Objetivo
Horizonte
___ años.
Distribución objetivo
Renta variable: ___ %
Renta fija: ___ %
Otros: ___ %
Aportación periódica
___ €
Regla de rebalanceo
Caída que estoy dispuesto a soportar
___ %
Productos permitidos
Productos que no utilizaré
Fecha de revisión
Esta hoja puede evitar cambios impulsivos.
Ejemplo de política de inversión
Ejemplo exclusivamente educativo:
Objetivo:
jubilación.
Horizonte:
25 años.
Distribución:
70 % renta variable diversificada.
30 % renta fija.
Aportación:
300 € mensuales.
Revisión:
una vez al año.
Rebalanceo:
mediante nuevas aportaciones cuando sea posible.
No utilizar:
productos que no se comprendan.
Este ejemplo no es una cartera recomendada.
Su función es mostrar cómo transformar una idea vaga en reglas concretas.
Qué hacer durante una caída
La diversificación no impide que tu cartera caiga.
Antes de invertir deberías definir qué harás.
Por ejemplo:
Caída del 10 %
Mantener el plan.
Caída del 20 %
Revisar únicamente si han cambiado tus circunstancias personales.
Caída del 30 %
Seguir la política previamente establecida.
No necesitas utilizar esas reglas exactas.
La idea es tomar la decisión antes de que aparezca el miedo.
No cambies la cartera solo porque un activo ha funcionado peor
Supongamos:
Renta variable estadounidense:
+20 %
Otra región:
+4 %
Puede parecer lógico vender la segunda y comprar la primera.
Pero entonces estás:
vendiendo lo que ha quedado atrás
y:
comprando lo que acaba de subir más
sin analizar si el cambio responde a tu estrategia.
La diversificación implica aceptar que no todos los componentes serán ganadores al mismo tiempo.
De hecho, eso es parte de su función
Si absolutamente todos tus activos suben y bajan exactamente juntos:
la diversificación entre ellos aporta menos reducción de riesgo.
En una cartera diversificada será normal que:
- una región vaya peor;
- un sector destaque;
- un tipo de activo decepcione temporalmente.
No significa automáticamente que debas eliminarlo.
Revisa la cartera cuando cambie tu vida, no solo cuando cambie el mercado
Puede tener sentido reconsiderar la estrategia si:
- cambia el objetivo;
- se acerca la fecha de utilización del dinero;
- pierdes ingresos;
- aparecen hijos;
- cambia tu patrimonio;
- aumenta tu necesidad de liquidez;
- descubres que tu tolerancia real es inferior.
Una caída del mercado por sí sola no significa que el plan original haya dejado de ser válido.
Riesgo de concentración por vivienda
Para muchas familias españolas existe otra concentración importante:
gran parte de su patrimonio ya está ligado a vivienda en España.
Si además toda la inversión financiera se concentra en:
- empresas españolas;
- bancos españoles;
- inmobiliario español;
la exposición económica al mismo país puede ser mucho mayor de lo que parece.
Por eso, al estudiar una cartera financiera, puede ser útil considerar también el resto del patrimonio.
Mira tu patrimonio completo
Ejemplo:
Vivienda neta:
200.000 €
Inversiones:
50.000 €
Aunque la cartera financiera esté muy diversificada, la mayor parte del patrimonio total continúa ligada a un inmueble.
Esto no significa que debas vender la vivienda.
Simplemente demuestra que la diversificación debería analizarse a nivel global cuando sea posible.
Cartera financiera vs patrimonio neto
Puedes elaborar:
| Activo | Valor aproximado | % patrimonio |
|---|---|---|
| Vivienda | ___ € | ___ % |
| Efectivo | ___ € | ___ % |
| Renta variable | ___ € | ___ % |
| Renta fija | ___ € | ___ % |
| Otros | ___ € | ___ % |
| Total activos | ___ € | 100 % |
Después resta las deudas si quieres analizar el patrimonio neto.
Así descubrirás si tu “cartera diversificada” representa solo una pequeña parte de una estructura patrimonial mucho más concentrada.
Ejemplo completo de construcción
Supongamos una persona con:
Capital destinado a inversión de largo plazo:
30.000 €
Objetivo:
acumulación a largo plazo.
Después de analizar su situación decide, únicamente como ejemplo:
70 % renta variable.
30 % renta fija.
Renta variable
30.000 × 70 % = 21.000 €
Renta fija
30.000 × 30 % = 9.000 €
Ahora revisa la renta variable.
Dentro del producto elegido existe exposición a:
- miles de empresas;
- numerosos países;
- varios sectores.
Y la renta fija se encuentra distribuida entre múltiples emisiones.
La diversificación se produce dentro de los productos, no porque exista una lista enorme de fondos.
Después de un año
Supongamos:
Renta variable:
21.000 € → 25.200 €.
Renta fija:
9.000 € → 9.180 €.
Total:
34.380 €
Nueva distribución:
Renta variable:
25.200 ÷ 34.380 = 73,3 %
Renta fija:
26,7 %
La cartera se ha desviado del:
70/30.
Ahora aplica la regla de rebalanceo previamente establecida.
No improvisa porque la bolsa haya subido.
Ejemplo de rebalanceo con nuevas aportaciones
Aportación nueva:
2.000 €
En vez de vender renta variable, puedes destinar gran parte o toda la aportación a renta fija.
Nuevo total:
36.380 €.
Si añadieras 2.000 € a renta fija:
Renta variable:
25.200 €
Renta fija:
11.180 €
Distribución:
Renta variable:
69,3 %
Renta fija:
30,7 %
Prácticamente has recuperado el objetivo sin vender.
Riesgo de buscar una cartera “perfecta”
Puedes pasar meses intentando decidir entre:
70/30.
65/35.
72/28.
Mientras tanto no has invertido nada.
La precisión excesiva puede aportar menos valor que:
- elegir una estructura razonable;
- entenderla;
- mantener costes controlados;
- aportar con regularidad;
- revisarla periódicamente.
No existe una combinación que vaya a ser la mejor en todos los escenarios futuros.
Nadie sabe qué activo liderará la próxima década
Si supiéramos exactamente:
- qué país;
- qué sector;
- qué empresa;
- qué clase de activo;
va a obtener la mayor rentabilidad futura, diversificar sería innecesario.
Precisamente diversificamos porque:
no conocemos el futuro.
Diversificación y rentabilidad no son objetivos opuestos
Diversificar puede provocar que nunca tengas el 100 % del dinero en el activo que más sube.
Eso es normal.
También reduce la probabilidad de tener el 100 % en el que peor lo hace.
La finalidad no es maximizar el resultado de un escenario que solo conoceremos después.
Es construir una estructura resistente a varios futuros posibles.
Semáforo de diversificación
Verde
- varias fuentes reales de riesgo;
- exposición geográfica amplia;
- sectores diversos;
- múltiples emisores;
- costes conocidos;
- regla de rebalanceo;
- estrategia comprensible.
Amarillo
- una región domina mucho;
- gran concentración sectorial;
- fondos parcialmente solapados;
- demasiado riesgo de una divisa;
- elevada duración en renta fija.
No significa que la cartera sea incorrecta, pero conviene comprobar si es intencionado.
Rojo
- una empresa representa gran parte del patrimonio;
- todos los fondos contienen casi lo mismo;
- dinero de corto plazo está en activos muy volátiles;
- no conoces las posiciones;
- utilizas productos que no comprendes;
- no existe ninguna regla para actuar durante las caídas.
Auditoría rápida de una cartera existente
Completa:
Número de productos
Mayor clase de activo
___ %
Mayor país
___ %
Mayor sector
___ %
Mayor empresa
___ %
Cinco mayores empresas
___ %
Exposición a moneda extranjera
___ %
Coste medio aproximado
___ %
Distribución objetivo
___ / ___
Distribución actual
___ / ___
Último rebalanceo
Próxima revisión
Con esta información ya puedes detectar muchas concentraciones.
Checklist antes de considerar una cartera diversificada
| Pregunta | Sí / No |
|---|---|
| ¿Tengo un objetivo definido? | ___ |
| ¿Conozco mi horizonte? | ___ |
| ¿El fondo para imprevistos está separado? | ___ |
| ¿Sé qué caída puedo soportar? | ___ |
| ¿He definido las clases de activos? | ___ |
| ¿Conozco mi mayor país? | ___ |
| ¿Conozco mi mayor sector? | ___ |
| ¿Conozco mis mayores posiciones? | ___ |
| ¿He comprobado solapamientos? | ___ |
| ¿Comprendo mi exposición a divisas? | ___ |
| ¿Conozco los riesgos de mi renta fija? | ___ |
| ¿Sé cuánto cuesta la cartera? | ___ |
| ¿Tengo una regla de rebalanceo? | ___ |
| ¿Sé qué haré durante una caída? | ___ |
| ¿Comprendo todos los productos utilizados? | ___ |
Plantilla para construir una cartera desde cero
1. Objetivo
___
2. Horizonte
___ años
3. Capital inicial
___ €
4. Aportación periódica
___ €
5. Reserva para imprevistos separada
Sí / No
6. Caída máxima que considero soportable
___ %
7. Distribución objetivo
Renta variable:
___ %
Renta fija:
___ %
Otros:
___ %
8. Diversificación geográfica
___
9. Diversificación sectorial
___
10. Riesgos principales
___
11. Coste medio de la cartera
___ %
12. Regla de rebalanceo
___
13. Fecha de revisión
___
Errores frecuentes
Tener muchos fondos que hacen lo mismo
El número de productos no determina la diversificación.
Concentrarse en el país propio
Puede aumentar la dependencia de una única economía.
Invertir todo en el sector que acaba de subir
La rentabilidad reciente no garantiza la futura.
Olvidar la renta fija
También debe diversificarse por emisor, duración y riesgo.
Ignorar la divisa
La moneda de cotización no elimina automáticamente la exposición monetaria.
Añadir productos demasiado complejos
Diversificación no significa comprar cualquier activo disponible.
Rebalancear constantemente
Puede generar costes, impuestos y decisiones innecesarias.
No rebalancear nunca
La cartera puede terminar asumiendo un riesgo muy diferente al inicialmente previsto.
Elegir una cartera por la edad únicamente
Edad, horizonte y riesgo no son exactamente lo mismo.
Copiar la cartera de otra persona
Su patrimonio, ingresos, objetivos y tolerancia pueden ser completamente diferentes.
Preguntas frecuentes
¿Cuántos fondos necesito para estar diversificado?
No existe un número determinado. Un solo fondo puede contener cientos o miles de activos, mientras que varios fondos pueden estar enormemente solapados.
¿Cuantas más acciones tenga, menor será siempre el riesgo?
Añadir activos diferentes puede reducir riesgo específico, pero llega un punto en el que nuevas posiciones muy correlacionadas aportan poca diversificación adicional. El riesgo general del mercado no desaparece.
¿Una cartera mundial está completamente diversificada?
Puede estar ampliamente diversificada en renta variable, pero seguirá teniendo determinadas concentraciones por países, sectores y tamaños empresariales y continuará expuesta al riesgo de mercado.
¿Necesito renta fija para diversificar?
No puede establecerse una obligación universal. Dependerá del objetivo, horizonte y riesgo asumible. La renta fija puede aportar una fuente de riesgo y comportamiento diferente, pero también puede generar pérdidas.
¿Tener acciones de 20 empresas es suficiente?
Dependerá de qué empresas sean. Si las 20 pertenecen al mismo sector o país, puede seguir existiendo una concentración importante.
¿Dos ETF diferentes siempre diversifican más?
No. Pueden contener prácticamente las mismas posiciones.
¿Cómo sé si mis fondos se solapan?
Compara sus principales empresas, países, sectores e índices de referencia y calcula la exposición efectiva cuando sea relevante.
¿Cada cuánto debería rebalancear?
No existe una frecuencia universal. Puede utilizarse una regla temporal o por desviaciones previamente definida.
¿Rebalancear significa vender obligatoriamente?
No. Las nuevas aportaciones pueden utilizarse para reforzar los activos que hayan quedado por debajo del porcentaje objetivo.
¿Diversificar elimina las pérdidas?
No. Reduce determinados riesgos específicos, pero no elimina el riesgo general de los mercados.
¿Cuál es la mejor distribución entre renta fija y variable?
No existe una combinación universal. Depende del objetivo, horizonte, capacidad financiera para asumir pérdidas y tolerancia al riesgo.
Conclusión
Construir una cartera diversificada no consiste en coleccionar fondos.
Consiste en identificar:
de qué riesgos depende tu dinero
y evitar que una sola empresa, sector, país, emisor o decisión determine una parte excesiva del resultado.
El orden correcto es:
objetivo → horizonte → riesgo → activos → diversificación → costes → rebalanceo
Primero separa el dinero que necesitarás a corto plazo.
Después determina cuánto riesgo puedes soportar.
Elige las grandes clases de activos.
Comprueba la diversificación interna por:
- empresas;
- países;
- sectores;
- emisores;
- duración;
- divisas.
Revisa los solapamientos.
Calcula el coste completo.
Y establece una regla de rebalanceo antes de que las emociones entren en juego.
La cartera más diversificada no tiene por qué ser la que contiene más productos.
Puede ser aquella que, con una estructura sencilla y comprensible, distribuye de forma consciente los riesgos que realmente importan.
Y recuerda el motivo fundamental por el que diversificamos:
no sabemos qué activo será el ganador del futuro.
Una cartera diversificada renuncia deliberadamente a apostar todo por un único resultado para aumentar su capacidad de resistir muchos escenarios diferentes.
Fuentes oficiales consultadas
Para revisar esta guía se ha utilizado principalmente información de la Comisión Nacional del Mercado de Valores (CNMV) sobre diversificación, riesgo de concentración, perfil inversor, horizonte temporal y toma de decisiones de inversión.
La CNMV considera la diversificación un principio básico de gestión del riesgo, aunque recuerda que no elimina el riesgo general del mercado y que todos los productos de inversión incorporan algún nivel de riesgo.
Los porcentajes y carteras incluidos en esta guía son únicamente ejemplos matemáticos con finalidad educativa. No constituyen propuestas de asignación de activos ni recomendaciones personalizadas de inversión.
Aviso: Este artículo tiene una finalidad exclusivamente informativa y educativa. No constituye asesoramiento financiero, fiscal ni legal personalizado ni una recomendación de compra o venta de ningún activo. Toda inversión implica riesgos y puede generar pérdidas. Antes de invertir, revisa la documentación oficial de los productos y, si necesitas orientación adaptada a tus objetivos, patrimonio o tolerancia al riesgo, consulta con una entidad autorizada o con un profesional cualificado.